
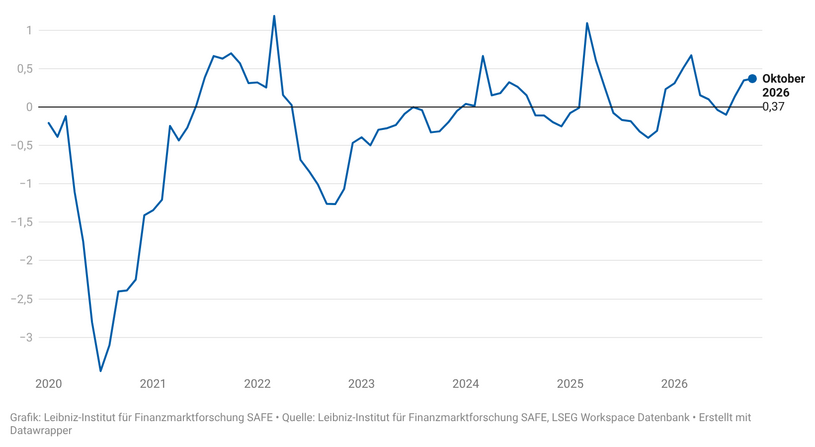
Der SAFE-Index zur Manager-Stimmung ist von −0,10 Punkten im Juli auf +0,37 Punkte im Oktober gestiegen. In den Analystenkonferenzen im dritten Quartal 2026 ging es vor allem um die Ergebnisse des zweiten Quartals und des ersten Halbjahres. Hinter dem Anstieg der Stimmung verbirgt sich ein sehr uneinheitliches Bild über die verschiedenen Sektoren hinweg.
Seit März haben sich die Aussagen der Führungskräfte zunehmend von der Bewertung des anfänglichen Schocks durch den Iran-Krieg hin zur Beschreibung seiner Folgen und der Reaktionen der Unternehmen verlagert. Mehrere Unternehmen berichteten von einer Stabilisierung der Lage, auch wenn höhere Kosten und Lieferengpässe das Geschäft weiterhin belasteten. Vor diesem Hintergrund und angesichts des heißen und trockenen Sommers in Europa hoben die Führungskräfte hervor, wie Hedging und Anpassungen in der Logistik dazu beitrugen, den Geschäftsbetrieb zu sichern.
Höchste Stimmung in den Sektoren der zyklischen Konsumgüter, Technologie und Industrie
Von allen Sektoren wies der Sektor der zyklischen Konsumgüter die positivste Stimmung auf. Ein Manager berichtete von einer starken Nachfrage: „Der Absatz ist stärker als die Nachlieferungen. Solche Zahlen habe ich noch nie zuvor gesehen.“* Ein anderer hob das breit angelegte Wachstum hervor: „Der organische Umsatz stieg um rund 9 Prozent, getragen von allen […] Regionen und allen unseren Geschäftsbereichen.“ Die Inflation wirkte sich jedoch unterschiedlich auf die Unternehmen der Branche aus: Einige berichteten von „Inflationsdruck“, während andere angaben, dass sich die Verkaufspreise gut genug hielten, um die Inflation auszugleichen.
Automobilunternehmen, die ebenfalls zum Sektor der zyklischen Konsumgüter gehören, äußerten sich jedoch deutlich zurückhaltender und verwiesen auf den Druck aus China sowie auf eine Branchenkrise: „Chinesische Wettbewerber exportieren nicht nur ihre Fahrzeuge nach Europa, sondern auch Wettbewerbsdruck.“ Eine andere Führungskraft erklärte: „Das Umfeld war noch nie so schwierig wie heute.“
Im Technologiesektor stützte die starke Nachfrage nach KI- und Cloud-Diensten den Optimismus der Unternehmensleitungen. Zwar haben US-Unternehmen bei der Entwicklung fortschrittlicher KI-Modelle eine Vorreiterrolle inne, doch der zunehmende Einsatz im Geschäftsalltag eröffnet deutschen Technologieunternehmen Chancen, ihre Kunden bei der Einführung dieser Technologien zu unterstützen. Neben der Nachfrage nach KI-Implementierungsdienstleistungen trug auch die steigende Nachfrage nach Halbleitern zur positiven Stimmung im Technologiesektor bei. Eine Führungskraft berichtete: „Nach einem besonders starken zweiten Quartal haben wir das erste Halbjahr 2026 mit einem soliden zweistelligen Umsatzwachstum, anhaltend hoher Rentabilität und einer positiven Auftragsdynamik abgeschlossen.“ Die starke Unternehmensleistung ging jedoch mit schwierigen Geschäftsbedingungen einher. Wie ein anderer Manager es ausdrückte: „Die Rahmenbedingungen haben sich nicht verbessert, sie bleiben weiterhin herausfordernd.“
Im Industriesektor berichteten Führungskräfte von „starken Nachfragesignalen in allen unseren Schlüsselregionen“. Unternehmen aus dem Verteidigungsbereich verwiesen auf einen mehrjährigen Investitionszyklus mit umfangreichen Ausgabenverpflichtungen. Eine Führungskraft erklärte, dass diese Verpflichtungen „uns eine langfristige Nachfrageprognose ermöglichen, die die Kapazitätsinvestitionen stützt, die wir bereits tätigen“.
Stimmung im Grundstoffsektor verbessert sich deutlich
Die Branchen Grundstoffe, Finanzwesen, Immobilien und Gesundheitswesen verzeichneten eine schlechtere Stimmung als die anderen Sektoren. Bemerkenswert ist, dass die Grundstoffbranche – obwohl sie nach wie vor zu den Sektoren mit niedriger Stimmung zählt – zum ersten Mal seit dem zweiten Quartal 2025 nicht mehr die pessimistischste Stimmung aufwies.
Die verbesserte Finanzlage trug zur Aufhellung der Stimmung in der Branche bei, auch wenn die Führungskräfte hinsichtlich der zugrunde liegenden Nachfrage weiterhin vorsichtig blieben. Ein Vorstandsmitglied betonte: „Dies war nicht das Ergebnis einer allgemeinen Markterholung. Es war das Ergebnis von Maßnahmen, die wir selbst in der Hand hatten.“ Die besseren Ergebnisse standen Berichten zufolge im Zusammenhang mit Kosteneinsparungen, Preiserhöhungen zur Weitergabe höherer Inputkosten zum Schutz der Margen sowie der Fähigkeit, Kunden zu beliefern, wenn Wettbewerber dazu nicht in der Lage waren. Eine andere Führungskraft führte etwa ein Drittel des Wachstums auf die Ausweitung des Geschäfts zurück, ein weiteres Drittel auf Vorabkäufe der Kunden und den Rest auf Kunden, die den Lieferanten wechselten, „weil andere Lieferanten unter Rohstoffmangel litten und nicht liefern konnten“. Die besseren Ergebnisse spiegelten daher sowohl unternehmensspezifische Stärken als auch vorübergehende Marktbedingungen wider, sodass die Nachhaltigkeit der Erholung ungewiss bleibt.
Von der Einschätzung der Auswirkungen des Iran-Kriegs bis hin zur Bewältigung der Folgen
Wie in unserem Blogbeitrag zum ersten Quartal erläutert, waren die Führungskräfte zunächst überrascht und unsicher hinsichtlich der wirtschaftlichen Auswirkungen des Krieges im Iran. Unser Blogbeitrag zum zweiten Quartal zeigte, dass die Führungskräfte drei Monate später bereits auf die Folgen für Kosten, Konsum und Investitionen sowie auf die Vorbereitung der Unternehmen hingewiesen hatten. Die Gespräche im dritten Quartal lieferten konkretere Einblicke in die Auswirkungen und die Reaktionen der Unternehmen. Einige Führungskräfte berichteten von einer Stabilisierung: Eine Führungskraft aus der Immobilienbranche beschrieb, dass „nach einem vorübergehenden Nachfrageschock zu Beginn des Konflikts im Nahen Osten […] eine Stabilisierung der Anlegerstimmung und eine stetige Rückkehr zu normaleren Umsatzkennzahlen zu beobachten war“, während ein Vorstandsmitglied aus dem Finanzsektor feststellte, dass „die Risikobereitschaft allmählich zurückkehrte“.
Diese Anzeichen einer Stabilisierung gingen mit einer schwachen Nachfrage und anhaltendem Kostendruck einher. Die Führungskräfte sprachen von höheren Kosten für Energie, Rohstoffe und Logistik sowie von Zollbelastungen und – bei einigen Unternehmen – von Zollrückerstattungen. Der Zeitpunkt, zu dem sich diese Auswirkungen bemerkbar machten, variierte. Eine Führungskraft aus dem Gesundheitswesen ging im Juli davon aus, dass sich die Inflation im dritten Quartal stärker auf die Gewinne auswirken würde. Ein Manager aus der Grundstoffindustrie warnte: „Wir rechnen nicht damit, dass sich die Versorgungslage vor Mitte 2027 normalisieren wird.“ Stabilere Bedingungen bedeuteten daher nicht, dass die Schwierigkeiten überwunden sind.
Absicherungsmaßnahmen federn Preissteigerungen ab, doch der Schutz hat seine Grenzen
Unternehmen aus verschiedenen Branchen schilderten, wie sie durch finanzielle Absicherungsgeschäfte die höheren Energiepreise auffangen konnten. Durch die Vorabfestlegung von Preisen oder den Einsatz von Finanzkontrakten können Unternehmen ihr Risiko gegenüber Preisschwankungen für einen bestimmten Zeitraum begrenzen. Eine Führungskraft aus der Grundstoffbranche führte die Tatsache, dass die Energiekosten „im Großen und Ganzen auf dem Vorjahresniveau“ geblieben seien, auf Energiemanagement und Absicherungsgeschäfte zurück. Ein Manager aus dem Gesundheitswesen erklärte ähnlich: „Dank unserer starken Absicherungsposition spüren wir die Auswirkungen der Energiekrise nicht in vollem Umfang.“
Allerdings könnte der bestehende Schutz nachlassen, wenn Verträge auslaufen. Dieselbe Führungskraft aus dem Gesundheitswesen berichtete, dass man für das kommende Jahr „zu weniger als 50 Prozent abgesichert“ sei. Ein Manager aus der Industrie warnte zudem, dass „nicht alle Absicherungen unter allen Marktbedingungen gleichermaßen wirksam sind“, und verwies dabei auf Unterschiede zwischen verschiedenen Ölprodukten. Finanzielle Absicherungsgeschäfte können Preissteigerungen zwar abfedern, jedoch keine physische Versorgung garantieren. Diese Unterscheidung ist angesichts der Sorgen um Öllieferungen durch die Straße von Hormus und die Meerenge von Bab al-Mandab sowie um die Gasreserven vor dem Winter von Bedeutung. Die Vorbereitungen der Unternehmen haben ihnen geholfen, die höheren Kosten zu bewältigen, doch anhaltende Versorgungsengpässe könnten die Grenzen dieses Schutzes auf die Probe stellen.
Unternehmen passen ihren Betrieb an den heißen und trockenen Sommer an
Während finanzielle Absicherungsgeschäfte einigen Unternehmen halfen, steigende Kosten einzudämmen, erwiesen sich die Vorbereitungen zur Aufrechterhaltung des Betriebs vor Ort während des heißen, trockenen Sommers als sinnvoll. Aus den Analystenkonferenzen geht hervor, dass sich das Wetter unterschiedlich auf die Unternehmen ausgewirkt hat. Im Bereich der zyklischen Konsumgüter berichtete eine Führungskraft von starken Umsätzen während der Hitzewelle, „insbesondere bei Klimaanlagen“. Vorstände von Versicherungsgesellschaften diskutierten über Schäden durch Waldbrände. Einer ging davon aus, dass die Katastrophenschäden „innerhalb unserer vierteljährlichen Katastrophenlast“ bleiben würden, obwohl es noch zu früh sei, die vollständigen Auswirkungen einzuschätzen. „Katastrophenlast“ bezieht sich auf den Betrag, den der Versicherer für Katastrophenschäden in diesem Quartal veranschlagt hatte.
Die niedrigen Wasserstände am Rhein lieferten ein deutliches Beispiel dafür, wie Vorbereitungen dazu beitrugen, Beeinträchtigungen zu begrenzen. Führungskräfte aus dem Grundstoffsektor beschrieben eine Vorgehensweise, die von den Lehren aus der schweren Dürre im Jahr 2018 geprägt war, als niedrige Wasserstände am Rhein die Binnenschifffahrt und industrielle Lieferketten beeinträchtigten. Eine Führungskraft berichtete, die Logistik des Unternehmens sei „weitaus flexibler als noch im Jahr 2018“. Alternative Lieferwege standen bereits zur Verfügung, und Transportkapazitäten wurden frühzeitig gesichert. Eine andere räumte zwar höhere Frachtkosten ein, kam jedoch zu dem Schluss, dass „es insgesamt beherrschbar ist“. Im Energiesektor erklärte ein Manager, dass die Lieferungen „über unsere etablierten Bahn- und Lkw-Lieferungen“ fortgesetzt werden könnten.
Die von mehreren Führungskräften gemeldeten geringen Beeinträchtigungen waren etwas überraschend, da in den Medien vor begrenzten Transportalternativen und möglichen Produktionskürzungen gewarnt worden war. Eine mögliche Erklärung bietet die Zusammensetzung, der im SAFE-Index erfassten Unternehmen. Dabei handelt es sich um an deutschen Börsen notierte Unternehmen, von denen viele über beträchtliche Ressourcen verfügen, um sich auf Störungen vorzubereiten. Ihre Einschätzung können sich daher von denen kleinerer Unternehmen unterscheiden, die weniger Kapazitäten haben, um in alternative Logistiklösungen zu investieren.
Ein Ausblick auf die Zukunft
Die Führungskräfte zeigten sich optimistischer, was zum Teil darauf zurückzuführen ist, dass sie dank ihrer Vorbereitungen schwierige Bedingungen bewältigen konnten. Das nächste Quartal wird zeigen, wie nachhaltig diese Stimmungsaufhellung ist. Einige Unternehmen rechnen mit weiteren Kostensteigerungen, während Versorgungsengpässe auch im Jahr 2027 anhalten könnten. Da bestehende Absicherungsgeschäfte auslaufen, könnten Unternehmen erhöhten Energiepreisen stärker ausgesetzt sein. Eine nachhaltige Verbesserung wird daher sowohl von der Stärke der Nachfrage als auch von der Fähigkeit der Unternehmen abhängen, den anhaltenden Druck zu bewältigen. Die Aussichten hängen auch von der Lage im Nahen Osten ab. Entscheidend ist, ob Schiffe die Straße von Hormus wieder wie gewohnt passieren können.
*Die Originalzitate sind auf Englisch und hier zu finden.
Alexander Hillert ist Co-Abteilungsleiter der SAFE-Forschungsabteilung „Financial Intermediation“ und Professor für Finanzen und Data Science.
Denise Rößler ist Finanzökonomin am SAFE Policy Center.
Blogbeiträge repräsentieren die persönlichen Ansichten der Autor:innen und nicht notwendigerweise die von SAFE oder seiner Mitarbeiter:innen.

